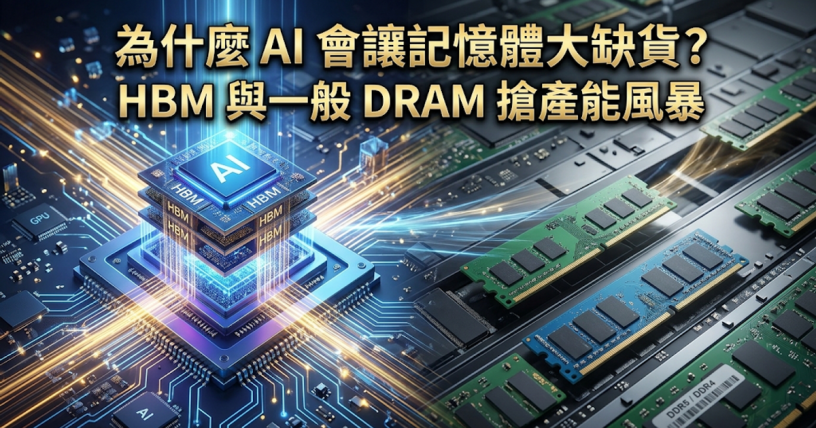
AI 伺服器用的是 HBM(高頻寬記憶體),HBM 和電腦、手機用的一般 DRAM 都由三大 DRAM 供應商生產,產能分配此消彼長,這就是 AI 讓記憶體缺貨的核心原因。
本文只整理研調機構、原廠與投行的公開資料,說明這個排擠機制怎麼運作,以及官方對後續供需的說法。資料查詢日期為 2026-11-10。
先看結論:三個機制
| 機制 | 官方資料怎麼說 | 來源 |
|---|---|---|
| HBM 占走晶圓投入 | 前三大供應商的 HBM 晶圓投入,占 DRAM 總晶圓投入約 18%(2025 年底)、22%(2026 年底)、30%(2027 年底) | TrendForce,2026-06-02 |
| 長約鎖住產出 | 雲端業者的長期協議有些長達五年以上,記憶體廠因應消費性需求的彈性大幅下降 | 摩根大通,2026-08-06 |
| 一般 DRAM、GDDR 被排擠 | 產能調往伺服器,PC DRAM 可用供給減少;GDDR 供給持續吃緊 | TrendForce,2026-07-03 |
下面依序說明。
HBM 和一般 DRAM 怎麼搶產能
TrendForce 用「占 DRAM 總晶圓投入」來衡量 HBM 吃掉多少產能。2026-06-02 的新聞稿同時列出晶圓投入占比與位元供給占比:
| 時間點 | HBM 占 DRAM 總晶圓投入 | HBM 占 DRAM 總位元供給 |
|---|---|---|
| 2025 年底 | 約 18% | 約 8% |
| 2026 年底 | 約 22% | 約 9% |
| 2027 年底 | 約 30% | 約 13% |
補充說明:這兩組數字都是前三大供應商的預估。
同一份新聞稿提到,HBM 世代演進、晶粒尺寸變大且需求同步攀升,一般 DRAM 產能的排擠效應預期進一步加劇。
供應商怎麼決定分配
TrendForce 的說法是,供應商會依 HBM 定價結果,調整 HBM 與一般 DRAM 之間的產能分配。
新聞稿也提到,三大供應商對 HBM 採年度定價,所以 HBM 合約價沒有跟上一般 DRAM 的季度漲幅。依晶圓投入估算,HBM 的每晶圓營收自 2026 年第一季起已被 DDR5 64GB RDIMM 超越。
TrendForce 並預期,2027 年 HBM 合約價將大幅上漲達數倍。
長約怎麼鎖住產能
摩根大通 2026-08-06 的研究文章指出,大型雲端業者透過長期協議向晶圓廠取得產出,有些協議長達五年以上。文章認為這大幅降低記憶體廠因應消費性產品記憶體需求的彈性。
美光在 2026-09-30 的財報電話會議準備稿中,列出自己這邊的簽約狀況:
| 項目 | 美光公布的內容 |
|---|---|
| 2027 日曆年 HBM 位元供給 | 絕大部分已完成簽約,價格較前一年顯著上漲 |
| 多年期策略客戶協議(SCA) | 已簽 26 份,附 take-or-pay 條件,估計占截至 2030 年營收逾 35% |
| 客戶的財務承諾 | 增至 320 億美元,絕大部分為現金保證金 |
PC DRAM 與顯示卡 GDDR 為什麼被擠
TrendForce 在 2026-07-03 的新聞稿中,說明了消費端的影響:
- PC DRAM:持續進行的產能調配轉向伺服器應用,減少了 PC DRAM 可用的供給。
- GDDR:供應商把產能轉往其他主流產品,使繪圖用 DRAM 供給持續吃緊。
同一份新聞稿預估,2026 年第三季一般 DRAM 合約價季增 13% 至 18%。這是 TrendForce 當時的預測,本文只做資訊整理。
官方怎麼看後續供需
美光與摩根大通對時程的說法如下:
| 來源 | 說法 |
|---|---|
| 美光(2026-09-30) | 預期 2027 與 2028 日曆年的記憶體與儲存供需「比 2026 年更緊」;2027、2028 年產業 DRAM 位元出貨約成長低 20% 區間,產業在這兩年仍受供給限制 |
| 美光(2026-09-30) | 預期產業 HBM 位元出貨成長速度快於一般 DRAM,直到 2028 日曆年 |
| 摩根大通(2026-08-06) | 短缺可能要好幾年才能化解,且很難訂出明確的解決時間表 |
美光也公布了自家新產能的時程:ID1 廠預計 2027 年中開始出片,ID2 預計 2028 年底,紐約第一座廠預計 2030 年出片。
這些是廠商自己的計畫,不等於整體供需何時平衡。
常見問題 Q&A
Q1:常聽到「AI 吃掉七成 DRAM」,出處是什麼?
這個說法出自 Engadget 在 2026-11-07 的報導,原文寫 AI 資料中心今年預計消耗全球約 70% 的 DRAM 供應。
報導在這句話旁沒有註明來源,也沒有附連結。截至 2026-11-10,TrendForce 新聞稿、美光準備稿與摩根大通文章中,都沒有找到這個數字。
TrendForce 的 22% 與 30% 是 HBM 晶圓投入占比,衡量的對象和「AI 消耗多少 DRAM」不同,不能直接拿來對照。
Q2:缺貨會延續到 2030 年嗎?
Engadget 同一篇報導引用 Reuters 報導的 SK 集團董事長說法,指晶圓缺貨可能延續到 2030 年。本文未能讀到 Reuters 原文,因此不當成已確認的資料。
美光與摩根大通的公開資料中,沒有寫到 2030 年的供需預期;有興趣的話,可以自行閱讀 美光財報電話會議準備稿,並到美光官網查詢最新說明。
Q3:HBM 和一般 DRAM 是同一種東西嗎?
TrendForce 的新聞稿將兩者分開統計,但 HBM 的晶圓投入是以「占 DRAM 總晶圓投入」的比例表示,供應商也是在 HBM 與一般 DRAM 之間調整產能分配。
小結
截至 2026-11-10,公開資料能確認的是三件事:HBM 在 DRAM 晶圓投入中的占比預估逐年上升;雲端業者的長約鎖住了部分產出;PC DRAM 與 GDDR 的供給因產能調配而吃緊。
後續供需何時平衡,官方沒有給出日期。本文僅整理公開資料,價格與供需走向以各原廠與研調機構的最新公告為準。
延伸閱讀:各容量 RAM 的市佔變化,可看〈2026 年 10 月 RAM 容量統計〉。
參考資料與延伸閱讀
- TrendForce 新聞稿:HBM 合約價 2027 年預期大幅上漲(2026-06-02)
- TrendForce 新聞稿:AI 伺服器需求持續支撐 3Q26 記憶體價格(2026-07-03)
- J.P. Morgan Global Research:How AI is creating memory shortage, and what happens next(2026-08-06)
- Micron Fiscal Q4 2026 Earnings Call Prepared Remarks(2026-09-30)
- Engadget:There is no end in sight for the GPU supply problem(2026-11-07)
- 站內:2026 年 10 月 RAM 容量統計

發佈留言