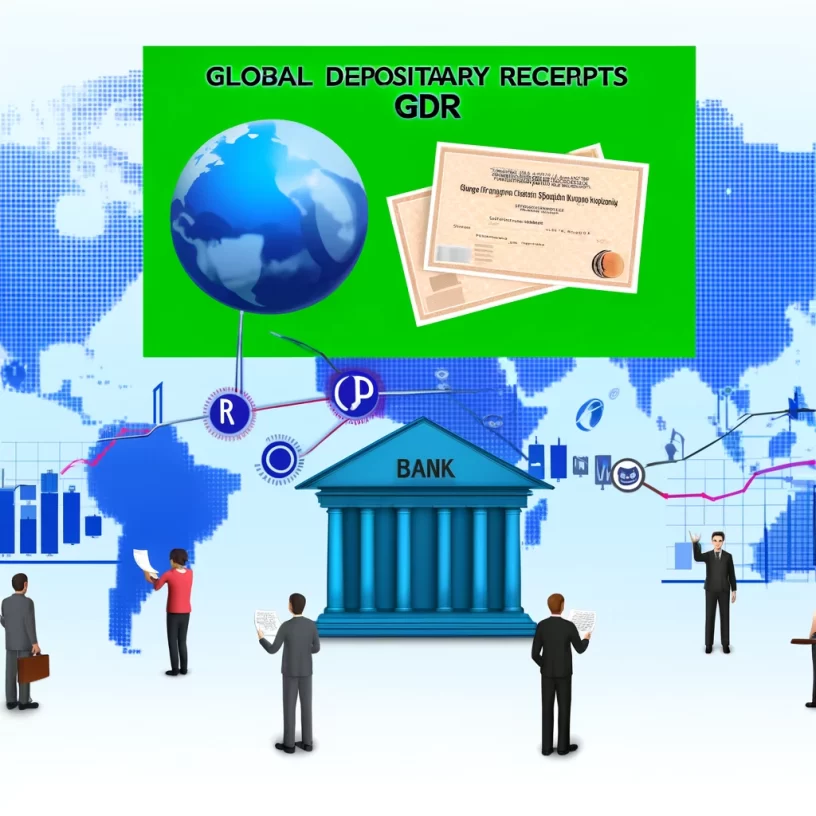
GDR的全名是 Global Depositary Receipt,中文稱為全球存託憑證。對於想要跨越地域限制進行資產配置的投資人,或是希望引進國際資金的企業來說,這是一種十分關鍵的跨境金融工具。
在深入探討全球存託憑證的運作邏輯前,若您想了解其美洲地區的對應發行模式,也可以先參考這篇 ADR美國存託憑證是什麼?一篇看懂發行機制與投資優勢 的基礎架構,兩者在法律與保管架構上有許多相似之處。
一、 GDR 的核心定義與運作機制
GDR 是一種由本國企業發行、並在海外金融市場(如倫敦證券交易所、盧森堡證券交易所等)掛牌交易的有價證券。它的本質是將國內的「原股(Local Shares)」交由當地的保管機構保管,再由存託機構(Depositary Bank)在海外發行代表一定比例原股數量的憑證。
透過這樣的制度設計,國際投資人無需直接開立本國證券戶,就能以外幣直接買賣該企業的股權。
| 比較維度 | GDR(全球存託憑證) | 本國原股(Common Stock) | 海外直接上市(Primary Listing) |
|---|---|---|---|
| 交易市場 | 海外國際交易所 | 本國交易所 | 目標海外當地交易所 |
| 計價幣別 | 通常為美元、歐元等強勢貨幣 | 當地貨幣(如新臺幣) | 當地外幣 |
| 發行與監管 | 依循發行地與保管地雙重規範 | 依循本國主管機關法規 | 須符合海外當地嚴格上市審查 |
| 流動性來源 | 國際機構法人與海外散戶 | 本國法人與散戶 | 海外當地資本市場 |
二、 GDR 與原股的兌回機制(Issuance & Cancellation)
GDR 與原股之間並非孤立存在,而是透過「存託機構」與「保管機構」形成雙向流通的動態平衡,這套機制稱為「兌回機制(Issuance and Cancellation)」:
- 發行(Creation / Issuance):當海外市場對該檔 GDR 的需求強烈、價格高於原股時,海外投資人或造市商會透過券商在國內買進原股,並將原股存入國內的保管銀行。保管銀行確認入庫後,通知海外存託銀行發行新的 GDR,並在海外市場掛牌販售。
- 註銷與兌回(Cancellation / Redemption):當海外 GDR 價格低於國內原股,或海外投資人希望將部位轉回本國市場時,可以向存託銀行申請註銷 GDR。存託銀行通知國內保管銀行釋出對應數量的原股,投資人即可將原股賣回本國資本市場。
透過這條雙向通道,GDR 的供給量會隨著市場供需彈性增減,有效串聯國內與海外兩個原本隔離的資本市場。
三、 溢折價(Premium / Discount)運作原理
由於 GDR 與原股在不同的市場交易,受到兩地匯率波動、當地流動性、市場情緒以及外資買賣超限制的影響,GDR 的交易價格往往不會剛好等於「原股價格換算後的價值」,因而產生溢折價現象:
- 溢價(Premium):當海外市場的 GDR 換算後價格高於國內原股價格,代表海外買盤強勁、或是該企業在海外享有較高的評價與稀缺性。此時會吸引套利者在國內買進原股、申請轉為 GDR 後在海外賣出,賺取價差。
- 折價(Discount):當海外 GDR 價格低於國內原股時,通常反映海外市場流動性不足、匯率貶值風險預期,或是該企業在海外市場的關注度下降。這會促使投資人將海外 GDR 註銷並轉回國內市場出售。
這種跨國套利機制(Arbitrage Mechanism)雖然存在,但因受到外資持股比例限制、匯兌成本以及作業時間差(T+N 結算天數)影響,溢折價在短期內仍可能持續存在。
四、 企業發行 GDR 的優缺點解析
對於企業財務長與管理階層而言,發行 GDR 是一把雙面刃,必須在籌資效率與股本稀釋之間取得平衡:
優點
- 拓寬融資管道:直接接觸國際大型法人機構與海外資本,避開國內單一市場的資金籌措天花板。
- 提升國際知名度:在主要國際交易所掛牌能顯著增加企業的全球能見度,有助於推展海外業務與供應鏈合作。
- 優化股東結構:引入長期穩健的國際機構投資人,改善公司治理水準。
缺點
- 股本稀釋效應:發行新股形式的 GDR 會直接增加流通在外總股數,對原股東的權益與每股盈餘(EPS)造成稀釋。
- 匯率與跨國法遵成本:營運表現需承受外幣匯率波動風險,且須負擔高額的跨國會計、法律與存託機構維護費用。
- 股價波動風險:當國內外市場出現重大事件時,跨市場的套利與賣壓可能同步牽動原股價格波動。
五、 常見問題(Q&A)
Q1:一般散戶可以在國內券商直接買賣 GDR 嗎?
多數情況下,GDR 是在海外交易所掛牌交易,國內一般散戶若要直接參與,需要開立具備複委託功能的海外證券帳戶,並以外幣(如美元)進行交易。部分發行量大、具備高度指標性的 GDR 雖有國內流通管道,但主要交易場域仍在海外。
Q2:GDR 的配股配息權益和原股一樣嗎?
是的。GDR 持有人享有與原股東相同的經濟權益,包括股利分紅、資本公積配股等。存託機構收到企業發放的股利後,會扣除相關稅費與保管費,再以美元或其他約定外幣發放給 GDR 持有人。
Q3:為什麼 GDR 的價格常常和原股價格脫鉤?
主要原因在於兩地市場的「投資人結構」與「資金流動摩擦力」。海外機構法人的定價邏輯、產業審視標準與本國散戶投資人可能存在落差;再加上匯率風險、跨國匯款與轉換作業時間差,使得兩者之間經常存在正常的溢價或折價空間。
結語
全球存託憑證(GDR)作為企業連結國際資本市場的重要橋梁,兼具了擴大融資規模與提升品牌能見度的戰略價值。然而,對於投資人而言,在參與 GDR 交易時,除了應關注標的企業的基本面與產業前景外,更須密切追蹤其與原股之間的溢折價變化、匯率走勢及跨國市場的流動性,才能在複雜的全球資產配置中做出穩健的投資決策。

發佈留言